スキミングって結局何? クレジットカードのセキュリティについて
クレジットカードのセキュリティ対策ってやってますか?僕は何もやっていませんが、「スキミング対策」が大事で、「スキミング対策グッズ」を持つのが良さそうなんだろうな 、とぼんやり思っています。実際はどうなんでしょうか?
スキミングって「カードの情報をコピーされること」でしょ?
ここまでは分かっています。ATMのカード差込口に変な機械を付けて勝手に読まれたりとか、店員さんがカードをレジ裏に持っていった時にシュッと読み取ったりするやつですよね?
スキミングとは、クレジットカード等に記録されている個人情報を巧妙に盗み取り、勝手に偽造の(クローン)カードを作って使用する手口のことで、被害にあったことさえ、気づかない場合があるとされています。 外務省 海外安全ホームページ|クレジットカード等のスキミング被害の発生にかかる注意喚起
でも最近はICチップ付きだからセキュリティが強いとか言うし、なんかよく分からないけどICチップ版のクレカを持っていれば大丈夫ってことなんですか?
スキミングで取られるのは「磁気ストライプ」の情報
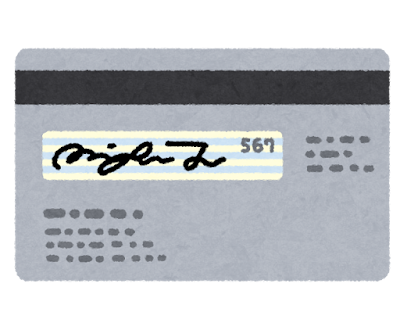
クレジットカードには 「黒い帯」 が上の方にありますよね?最近はシルバーだったりホログラムシール付きもあったりしますが、あの部分が 磁気ストライプ というやつで、スキミングではここを狙います。
ここには「カード番号、有効期限、名前」あたりが入っています。磁気ストライプ自体は簡単に読み取れるので 、うっかり変なカードリーダーに通したり、店員がレジ裏でシュッとやるだけで簡単に複製ができるようです。
少額決済(セブンイレブンで1万円以下とか)であれば、この情報だけで悪用できてしまいます。高額であれば暗証番号の認証が必要になりますが、0000 とか 1234 とか生年月日のような簡単なものの場合、ここも突破されて不正利用されてしまうんですね。
クレカが持つ情報は3種類、「記載された情報」「磁気ストライプ」「ICチップ」がある
クレジットカードが持つ情報はこの3つです。
- カード自体に印字・刻印されているもの
- 磁気ストライプに入っているもの
- ICチップに入っているもの
カード自体に刻印されているものと同じようなものが、磁気ストライプにそのまま入っています。バーコードとかQRコードみたいなものがイメージに近いですね。最近ではこれに加えて、ICチップも増えてきました。
刻印と磁気ストライプは ただの固定情報です 。なので、カードの名前や番号を控えられたり、写真を撮られたり、スキマーで読まれたりすると、その部分は持っていかれてしまいます。
ICチップにも同じような情報が入っていますが、そこに加えて 毎回異なる取引コードを生成する機能 があります。
カードの実番号の代わりに、購入ごとに固有のコードを生成し、そのコードを事業者のカードリーダーに送信します。(中略) EMV カードが生成するコードは、複製することも、複数回使用することも、簡単に偽造することもできないため、EMV カードは磁気ストライプ決済の悩みの種だったセキュリティの脆弱性から守られています。 EMV とは? EMV チップカードの仕組みと安全性 | Stripe
これがあるおかげで、ICカードとして複製して使うのが難しい です。毎回使い捨てのコードを生成するという点で「ワンタイムパスワード(OTP)」みたいな感じですね。
最近はタッチ決済もありますが…
最近はWi-Fiみたいなマークの付いたクレジットカードで、タッチ決済もできますね。これを盗み見ることも スキミング と呼びますが、 タッチ決済って4cmくらいまで近づかないと使えない ため、財布に入れてカバンの中などに入れていたら、満員電車とかで強引にリーダーを押し付けられでもされない限りほぼ心配ありません。
さらにタッチ決済でも、ICの時と同じように1回毎の使い捨てコードを使っている ため、カード内容を読めたくらいでは悪用できないようになっていて、思ってたより安全なんですね。
尻ポケットに入れた分厚い革財布にたくさんのカードを入れた状態で、尻タッチで改札を一発で通れるか?と言われると、だいぶ難しいな〜〜と思うんですが、タッチ決済はSuicaよりさらに通信距離が近いため、ほぼ無理かな〜〜〜?という気がします。
となると、クレカの弱点は「磁気ストライプ」と「名前の刻印」なのでは?
ICチップと無線通信はガードが硬いので、ほぼ無防備な磁気ストライプと名前の刻印が弱点なのでは?調べてみるとカード業界もそう思っていたようで、どちらも廃止の流れになっているようです。
刻印のないものはナンバーレスカードという名前で最近よく見かけますね。カードに何も情報が載っていないやつです。これならカードを財布から出していても、レジで後ろに並んでいる人から肩越しに覗かれても、番号や名前は見えません。盗み見対策はバッチリですね。大手のクレジットカードではだいぶ増えてきていて、僕も一枚持っています。
磁気ストライプも無い方が個人的には嬉しいのですが、これはまだ廃止にならないようです。日本国内であればどこに行っても大抵ICチップが使えますが、海外に行くとまだ磁気ストライプのみのお店が残っているようで、互換性のために磁気を捨てられないようです。
磁気ストライプが怖い人はスマホ決済にすると良さそう
ここまでわかってくると、磁気ストライプさえなければ! って思えてきました。でも磁気ストライプ無しカードってまだないんですよね (MasterCardは8年後に廃止予定) 。でも物理カードを持つとかならず付いてきてしまうので、つねに弱点を持ち歩いていることになります。なんとも気持ち悪いですね。
そんな気持ちでカード会社を見ていたら、なんか今はもうクレカアプリを使えって流れ でした。
カードレスカード、デジタルカード、バーチャルカード
「物理カードのないクレジットカード」って、お前は一休さんか?という感じがしますが、物理カードは物理的な弱点がある、しかし今はスマホに集約できる、だったらもうカード自体なくてもよくない?ということで、カードのないクレジットカード、というものも増えてきました。
こういったカード(カードなのか…?)が増えてきた背景には、「オンライン決済が増えてきたが、カード情報の漏洩リスクがどうしてもつきまとう。個人も漏らすし企業も漏らす。そこに生活費の引き落としに使っているメインのクレジットカードを使うのはちょっと怖い。だったらオンライン限定で、限度額も低めにしたサブカードみたいなものがあればよくね?」というものがあったようです。
僕も、海外の怪しいネットショップで購入したい物がありましたが、手持ちのクレジットカード情報を入れるのは怖く感じて、三井住友のバーチャルカードを作り、そちらで決済を通したことがあります。
バーチャルカードとは?種類や支払い方式、メリットから選び方まで徹底解説|クレジットカードの三井住友VISAカード
バーチャルカード自体は「ただの情報」なので、登録して申請が通るとすぐに使えるようになります。カードの郵送を待つ必要もないので早いんですね。登録するとカード番号、有効期限、セキュリティコード、利用者名が発行されてすぐに利用できます。手元に物理カードがないので「まさに概念」でした。
最近はスマホにカード情報を入れられるし、スマホ決済に対応している店舗も十分増えているので、主従が逆転してこちらがメインになっている人もいるかもしれません。三井住友も、バーチャルカードとは別に「三井住友カード(カードレス)」を用意し、実店舗でも使えるようになっています(バーチャルカードはウェブ限定)。
ってことは、スキミング対策グッズ買わなくて良さそう?
「クレジットカードはスキミングが怖い」「だからスキミング対策グッズを買ったほうがいい」と思っていましたが、スキミング自体は磁気ストライプの読み取りで行われる、でも最近はカードを機械にシュッとやる場面が少ない(タッチか、ICチップ差し込みばかり)、財布に入れていれば磁気ストライプに対するスキミングは起きない、非接触決済の方は懸念があるが4cmまで近づく必要がある上に、うまく読み取れても繰り返し使えない、ということが分かってきたので、「スキミング対応の財布とか持たなくても良くない?」 と思うようになりました。
代わりに、持ち歩く物理カードを最低限にして、残りはスマホに集約する、というのが現実的な対策になりそうです。スマホであれば、クレカ決済はロック解除しないと使えませんし。スマホを人に渡すこともないですし。
そして、めったに起きないので非接触のスキミングは気にしなくて良さそうですが、気になる場合は、その最低限にしたクレジットカードをスキミング防止スリーブなどに入れれば完璧なのでは?どうせ出番少ないんだからケースに入っていても問題ないし、という結論が出てスッキリしました。
もともとは、クレジットカード決済の時にサインって最近書いてないな?と思って調べ始めた話がきっかけでした。こちらもどうぞ。